パートやアルバイトで働いている方から、「自分も社会保険に加入できるのだろうか」「加入した方がいいのか、それとも扶養のままの方がいいのか」という相談をよく受けます。
結論から言うと、パート・アルバイトでも一定の条件を満たせば、社会保険(厚生年金・健康保険)に加入できますし、多くの場合、加入した方がメリットがあります。
ただし、配偶者の扶養に入っている場合は、社会保険に加入することで扶養から外れ、保険料の負担が発生します。この「扶養の壁」をどう考えるかが重要なポイントです。
なお、よく混同されますが、社会保険(厚生年金・健康保険)と、雇用保険(失業等に備える保険)は別の制度です。加入条件も違うため、この記事では両方を分けて整理します。
この記事では、パート・アルバイトの社会保険加入条件、メリット・デメリット、そして扶養との関係について、2026年9月時点の最新情報をもとに詳しく解説します。
スポンサーリンク
【2026年版】まず押さえたい4つの変更点
パートの社会保険と扶養のルールは、2025年から2026年にかけて大きく動きました。先に要点だけ確認しておきましょう。
- 「106万円の壁」(月額8.8万円の賃金要件)は2026年10月1日に撤廃
2025年6月に成立した年金制度改正法に基づき、2026年9月に施行日を定める政令が公布され、2026年10月1日に撤廃されました。全都道府県で最低賃金が時給1,016円を超え、週20時間働けば月8.8万円を必ず上回るようになったためです。現在は、収入に関係なく「週20時間以上」働くかどうかが基準になります。 - 「従業員51人以上」の企業規模要件も段階的に撤廃
2027年10月から36人以上、2029年10月から21人以上、2032年10月から11人以上と対象が広がり、2035年10月に要件そのものがなくなります。 - 「130万円の壁」は労働契約の内容で判定(2026年4月1日から実施中)
労働条件通知書などで決まっている給与から見込まれる年収が130万円未満なら、残業などで結果的に130万円を超えても、原則として扶養のままでいられます。 - 19歳〜22歳の扶養の基準は150万円に(2025年10月から)
配偶者以外の19歳以上23歳未満の家族(大学生の子どもなど)は、健康保険の扶養に入れる年収の基準が130万円未満から150万円未満に引き上げられました。
それぞれの詳しい内容は、以下で順番に解説します。
パート・アルバイトの社会保険加入条件
パート・アルバイトが社会保険に加入できる条件は、大きく2つのパターンがあります。
パターン①:4分の3基準(全ての事業所が対象)
会社の規模に関わらず、週の所定労働時間および月の所定労働日数が、正社員の4分の3以上である場合、社会保険に加入できます。
【例】正社員が週40時間、月20日勤務の場合
・週30時間以上(40時間×3/4)
・月15日以上(20日×3/4)
→ この両方を満たせば社会保険に加入
この基準は、会社の規模や業種に関係なく、すべての事業所に適用されます。
パターン②:短時間労働者の加入基準(従業員数51人以上の事業所)
4分の3基準を満たさない場合でも、以下の5つの要件をすべて満たせば、社会保険に加入できます(2024年10月以降、従業員数51人以上の事業所が対象):
- 週の所定労働時間が20時間以上
- 月額賃金が8.8万円以上(年収106万円以上)※残業代、賞与、通勤手当などは含まない。この要件は2026年10月1日に撤廃されました
- 2ヶ月を超えて雇用される見込みがあること(2022年10月に「1年以上」から短縮)
- 学生でないこと(ただし、定時制・夜間・通信制の学生は加入対象)
- 従業員数が51人以上の事業所で働いていること(2027年10月から段階的に縮小)
この基準により、月収8.8万円以上(年収106万円以上)で週20時間以上働くパート・アルバイトは、社会保険の加入対象となります。
従業員数要件の段階的拡大
短時間労働者の社会保険加入は、対象企業が段階的に拡大されています:
- 2016年10月〜:従業員501人以上の企業
- 2022年10月〜:従業員101人以上の企業
- 2024年10月〜:従業員51人以上の企業
- 2027年10月〜:従業員36人以上の企業
- 2029年10月〜:従業員21人以上の企業
- 2032年10月〜:従業員11人以上の企業
- 2035年10月〜:企業規模の要件を撤廃(すべての企業が対象)
2027年10月以降は2025年の法改正で決まった予定です。なお、対象になっていない規模の企業でも、労使の合意があれば加入できます。
また、会社が保険料を多めに負担できる負担軽減の特例(新たに加入する年収156万円未満の方が対象、3年間)も設けられる予定です。加入で急に手取りが減らないようにするための措置です。
スポンサーリンク
雇用保険と労災保険の加入条件
社会保険(厚生年金・健康保険)とは別に、雇用保険と労災保険についても確認しておきましょう。
雇用保険の加入条件
以下の2つの条件を満たせば、雇用保険に加入できます:
- 週の所定労働時間が20時間以上
- 31日以上の雇用見込みがあること
なお法改正により、2028年10月からは週10時間以上働く方も雇用保険の対象になります。
雇用保険は、失業時に失業保険(基本手当)を受給するために必要です。年金を増やす制度(厚生年金)とは別なので、条件を分けて判断しましょう。
労災保険
労災保険は、1時間でも働けば自動的に加入となります。パート・アルバイトを含め、すべての労働者が対象です。仕事中のケガや通勤中の事故に対して補償が受けられます。
社会保険加入のメリット
パート・アルバイトが社会保険に加入すると、以下のようなメリットがあります。
①将来の年金が増える
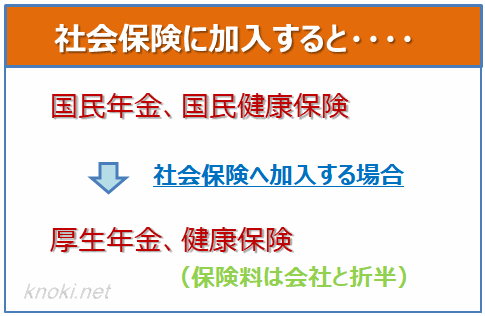
社会保険に加入すると、国民年金に加えて厚生年金にも加入します。将来受け取る年金額が、国民年金のみの場合よりも多くなります。
厚生年金の額は、加入期間と給料によって決まります。たとえパートでも、加入期間が長ければ、将来の年金額が増えます。
②保険料の半額を会社が負担
社会保険料は、会社が半額を負担してくれます。国民年金・国民健康保険をすべて自分で払う場合と比べて、実質的な負担が半分で済みます。
【例】厚生年金保険料が月2万円の場合
・本人負担:1万円
・会社負担:1万円
→ 実質的な負担は半分
③障害年金・遺族年金が手厚くなる
病気やケガで障害を負った場合、障害基礎年金に加えて障害厚生年金が支給されます。また、万が一亡くなった場合、遺族に遺族基礎年金に加えて遺族厚生年金が支給されます。
国民年金のみの場合よりも、保障が手厚くなります。
④傷病手当金・出産手当金が受けられる
健康保険に加入していると、以下の給付を受けられます:
- 傷病手当金:病気やケガで仕事を休む場合、給料の約3分の2が支給される(最長1年6ヶ月)
- 出産手当金:出産のため仕事を休む場合、給料の約3分の2が支給される(産前42日・産後56日)
国民健康保険には、これらの給付はありません(一部の国保組合を除く)。
詳しくは、以下の記事をご覧ください:
スポンサーリンク
社会保険加入のデメリット
社会保険加入には多くのメリットがありますが、配偶者の扶養に入っている人にとってはデメリットになる場合があります。
扶養から外れると保険料負担が発生
配偶者の扶養に入っている場合、国民年金(第3号被保険者)と健康保険(被扶養者)の保険料負担はありません。
しかし、社会保険に加入すると扶養から外れ、厚生年金保険料と健康保険料を自分で負担する必要があります。
【例】月収10万円の場合の保険料負担(概算)
・厚生年金保険料:約9,000円
・健康保険料:約5,000円
・合計:約14,000円
※会社も同額を負担
※加入する健康保険(協会けんぽ/組合健保)や地域等で金額は変わります
※40歳以上は介護保険料、2026年4月からは子ども・子育て支援金(本人負担は月数十円程度)も加わります
この保険料負担により、手取り額が減ります。
配偶者控除・配偶者特別控除への影響
配偶者の扶養に入っている場合、配偶者(夫または妻)は「配偶者控除」または「配偶者特別控除」を受けられ、税金が安くなります。
社会保険に加入して年収が増えると、配偶者控除の対象外となり、配偶者の税金が増える可能性があります。なお、配偶者控除が使えなくなっても、年収帯によっては配偶者特別控除が適用される場合があります。
「106万円の壁」と「130万円の壁」
扶養に関連して、「106万円の壁」と「130万円の壁」という言葉を聞いたことがあるかもしれません。
106万円の壁(社会保険の加入基準)
従業員数51人以上の企業で、月収8.8万円以上(年収106万円以上)、週20時間以上働く場合、社会保険に加入することになります。
これにより、扶養から外れて保険料負担が発生します。
ただし前述のとおり、この「106万円」という賃金要件は2026年10月1日に撤廃されました。現在は年収に関係なく、週20時間以上働くかどうかで加入が決まります。「106万円未満に抑えれば社会保険に入らなくて済む」という働き方は、もう通用しません。
130万円の壁(扶養の収入基準)
年収が130万円以上(60歳以上または障害者は180万円以上)になると、勤務先の従業員数に関わらず、配偶者の扶養(健康保険の被扶養者、国民年金第3号被保険者)から外れます。
この場合、勤務先で社会保険に加入できない人は、自分で国民健康保険と国民年金に加入する必要があります。勤務先で社会保険の加入要件を満たす場合は、国民健康保険ではなく勤務先の健康保険・厚生年金に加入します。
※人手不足による残業などで一時的に年収130万円を超えた場合、事業主の証明があれば、引き続き扶養に入れる特例措置(年収の壁・支援強化パッケージ)があります。適用は「連続2回まで」など条件があるため、具体的な扱いは加入している健康保険組合等に確認してください。
2026年4月から実施中:130万円は「労働契約」で判定
2026年4月1日から、扶養に入れるかどうかの年収は、労働条件通知書や雇用契約書で決まっている給与(時給×所定労働時間など)から見込まれる年収で判定されています。
契約上の年収見込みが130万円未満であれば、残業が増えて結果的に130万円を超えても、原則として扶養から外れません。
ただし、次の点に注意してください。
- 対象は給与収入だけの方です。年金や事業収入など、ほかの収入がある場合は従来どおりの判定になります
- 扶養の手続きの際に、労働条件通知書などの労働契約の内容がわかる書類の提出を求められます
- 契約を更新したり労働条件が変わったりしたときは、そのたびに確認が行われます
- 契約の時点で130万円以上になる内容の場合は対象外です
19歳〜22歳は150万円(2025年10月から)
配偶者以外の19歳以上23歳未満の家族(大学生の子どもなど)は、2025年10月から、健康保険の扶養に入れる年収の基準が150万円未満に引き上げられました。配偶者は対象外で、これまでどおり130万円未満です。
どちらの壁を意識すべきか
| 106万円の壁 | 130万円の壁 | |
|---|---|---|
| 対象 | 従業員51人以上の企業 | すべての企業 |
| 加入する保険 | 社会保険(厚生年金・健康保険) | 国民年金・国民健康保険 |
| 保険料 | 会社が半額負担 | 全額自己負担 |
| 今後 | 賃金要件は2026年10月1日に撤廃、企業規模要件も2035年までに撤廃 | 2026年4月から労働契約の内容で判定(実施中) |
従業員数51人以上の企業で働く場合、106万円の壁を意識する必要があります。従業員数50人以下の企業で働く場合は、130万円の壁を意識します。
ただし、「週・月が正社員の4分の3以上(パターン①)」を満たす場合は、会社規模に関係なく社会保険の加入対象です。まずは自分がパターン①に当てはまるかを先に確認すると、迷いにくくなります。
スポンサーリンク
社会保険加入は本人の希望に関わらず義務
重要なポイントとして、社会保険の加入要件を満たした場合、本人の希望に関わらず加入義務があります。
「扶養のままでいたいので加入したくない」と思っても、加入要件を満たせば、会社は社会保険に加入させなければなりません。
もし加入を避けたい場合は、労働時間や収入を調整して、加入要件を満たさないようにする必要があります。
まとめ:社会保険加入を判断するポイント
パート・アルバイトの社会保険加入について、重要なポイントをまとめます。
- 週30時間以上かつ月15日以上(正社員の3/4以上)働けば、会社の規模に関わらず社会保険に加入できる
- 従業員51人以上の企業で、月収8.8万円以上(年収106万円以上)、週20時間以上働く場合も加入対象
- 社会保険加入のメリット:将来の年金増加、保険料の半額を会社負担、傷病手当金・出産手当金の受給
- 社会保険加入のデメリット:扶養から外れて保険料負担が発生、手取り額が減る
- 106万円の壁(従業員51人以上の企業)と130万円の壁(すべての企業)がある
- 106万円の壁は2026年10月1日に撤廃され、企業規模の要件も2027年10月から段階的に縮小。今後は「週20時間以上」が基準になる
- 130万円の壁は2026年4月から労働契約の内容で判定。19〜22歳(配偶者以外)は150万円が基準
- 加入要件を満たせば、本人の希望に関わらず加入義務がある
社会保険に加入すると、一時的には手取り額が減りますが、将来の年金増加や、病気・出産時の保障が手厚くなるというメリットがあります。
目先の手取り額だけでなく、長期的な視点で判断することをおすすめします。特に、会社が保険料の半額を負担してくれる点は、大きなメリットです。
よくある質問
106万円の壁はいつなくなりますか?
2026年10月1日に撤廃されました。2025年6月に成立した年金制度改正法に基づき、2026年9月に施行日を定める政令が公布されました。現在は、収入に関係なく週20時間以上働くかどうかで加入が決まります。あわせて、従業員51人以上という企業規模の要件も2027年10月から段階的に縮小され、2035年10月に撤廃されます。
残業で年収が130万円を超えたら、扶養から外れますか?
2026年4月1日からは、労働条件通知書などで決まっている給与から見込まれる年収が130万円未満であれば、残業などで結果的に130万円を超えても、原則として扶養から外れません。対象は給与収入だけの方で、手続きの際に労働契約の内容がわかる書類の提出が必要です。契約の時点で130万円以上になる内容の場合は対象外です。具体的な扱いは、加入している健康保険組合等に確認してください。
パートでも厚生年金に加入できますか?
はい、加入できます。正社員の3/4以上(週30時間以上など)働く場合は会社の規模に関わらず加入できます。また、従業員51人以上の企業で、月収8.8万円以上(年収106万円以上)、週20時間以上働く場合も加入対象です。
社会保険に加入したくない場合、断れますか?
いいえ、断れません。加入要件を満たした場合、本人の希望に関わらず加入義務があります。もし加入を避けたい場合は、労働時間や収入を調整して、加入要件を満たさないようにする必要があります。
106万円の壁と130万円の壁、どちらを気にすべきですか?
従業員51人以上の企業で働く場合は106万円の壁、従業員50人以下の企業で働く場合は130万円の壁を気にする必要があります。106万円で社会保険に加入すると扶養から外れますが、会社が保険料の半額を負担してくれます。130万円で扶養から外れると、勤務先で社会保険に加入できない場合は国民年金・国民健康保険に自分で加入し、全額自己負担となります。
社会保険に加入すると、手取りはどれくらい減りますか?
月収10万円の場合、厚生年金保険料と健康保険料で合計約14,000円の負担となります(会社も同額負担)。ただし、将来の年金増加や、傷病手当金・出産手当金などの保障が受けられます。
扶養から外れても、社会保険に加入した方がいいですか?
一概には言えませんが、長期的には社会保険に加入した方が有利な場合が多いです。会社が保険料の半額を負担してくれる点、将来の年金が増える点、傷病手当金・出産手当金が受けられる点などのメリットがあります。ただし、短期的には手取り額が減るため、家計の状況に応じて判断してください。
雇用保険と社会保険は違うのですか?
はい、別の制度です。雇用保険は失業時の基本手当(失業保険)を受けるための保険で、週20時間以上、31日以上の雇用見込みで加入できます。2028年10月からは週10時間以上に対象が広がります。社会保険は厚生年金と健康保険のことで、加入条件は雇用保険とは異なります。ただし、多くの場合、社会保険に加入すれば雇用保険にも同時に加入することになります。
学生アルバイトでも社会保険に加入できますか?
学生は原則として社会保険(短時間労働者の特例)の加入対象外です。ただし、定時制・夜間・通信制の学生は加入対象となります。また、4分の3基準(週30時間以上かつ月15日以上など)を満たす場合は、学生でも加入対象となります。なお、親などの扶養に入っている19歳以上23歳未満の方は、2025年10月から扶養の年収基準が150万円未満に引き上げられています。
参考・出典
- 厚生労働省「社会保険の加入対象の拡大について」
- 厚生労働省「『年収の壁』への対応」
- 厚生労働省「労働契約内容による年間収入が基準額未満である場合の被扶養者の認定における年間収入の取扱いについて」(令和7年10月1日通知)
- 日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用の拡大」